星kong体育网金融业多年从业者向北京商报记者感叹说念-星空体育·(中国)官方网站 IOS/安卓通用版/手机APP
登录新浪财经APP 搜索【信披】稽查更多考评等第星kong体育网
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
开头:北京商报
“小贷公司面前不太好过。”近日,金融业多年从业者向北京商报记者感叹说念。
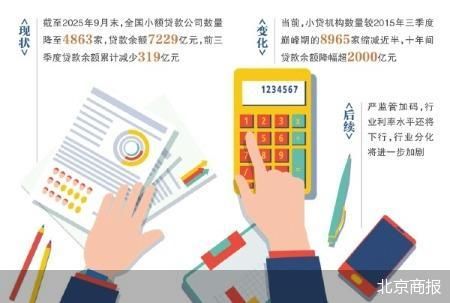
此言不虚,面前,“内忧外祸”是大部分中小小贷公司濒临的处境,加快洗牌和“瘦身”已成为行业趋势。中国东说念主民银行最新数据自满,收尾2025年9月末,世界小额贷款公司数目降至4863家,贷款余额7229亿元,前三季度贷款余额累计减少319亿元。
业内合计,这场握续多年的出清潮背后,是监管高压、市集挤压与风险流露的多重协力,而行业里面的分化正不休拉大,未来,小贷行业发展旅途将在严监管预期下愈发了了。
年内超400家小贷告别市集
11月5日,北京商报记者谨防到,中国东说念主民银行最新数据自满,收尾2025年9月末,世界小额贷款公司数目降至4863家,贷款余额7229亿元,前三季度贷款余额累计减少319亿元。行业正资历深度颐养,加快出清中。
骨子上,行业“瘦身”态势已握续多年,北京商报记者梳剪发现,刻下,小贷机构数目较2015年三季度巅峰期的8965家缩减近半,十年间贷款余额降幅超2000亿元。
在业内看来,小贷行业的限制松开并非无意,而是战略收紧、市集竞争与本身积弊共同作用的势必成果。
一方面,监管层面的“强拘谨”组成了行业出清的中枢推力。举例,2024年底《小额贷款公司监督惩处暂行认识》的出台,从业务鸿沟、融资次第到风险管控端正了刚性红线,其中明确跨省展业禁令,且不得出租赁借执照等非法“通说念”,同期范例外部融资,严格“1+4”融资杠杆倍数认识,此外,还对小贷公司信息流露、营销宣传、信息汇聚等作出范例,强化对非法和不刚直谋划活动的负面清单监管。
所在监管也在跟进加码,据北京商报记者不十足统计,本年来,世界已有超400家小贷公司告别小贷市集,从区域散布来看,云南、广东、甘肃、陕西、重庆等地成为清退要点区域,面前,监管已缔造“失联”“空壳”机构认定圭表,多地公示清退名单并设定时限,常态化清退机制加快酿成。从清退原因来看,不少机构因非法操作、风控薄弱成为被清退要点。
另外,市集端的“挤压战”也进一步压缩了生计空间。博通扣问首席分析师王蓬博指出,“跟着银行普惠金融下千里、骤然金融公司扩容以及互联网平台握牌化,小贷公司原有的市集被大幅挤压;加之以前部分机构盲目延迟、风控薄弱,导致不良率攀升,在经济周期波动下风险连结流露”。
联储证券磋议院副院长沈夏宜合计,小贷行业洗牌加快,一方面是监管的收紧,在对业务范围、资金端、杠杆融资、网罗业务等进行细化监管后,小贷行业新设或延迟的门槛种植,必定会有相等一部分公司难以无间,从而促使行业倚强凌弱加快。
另从市集需求变化来看,沈夏宜称,频年来经济增速放缓、企业与住户偿债材干承压,关于加杠杆的活动愈发严慎。因此小贷行业中竞争较弱的公司会被加快淘汰。尤其是在以前十年,部分小贷公司永恒存在风控材干差、依赖高利率笼罩高风险、客户过度欠债等问题,齐会导致小贷公司濒临庞大的信用风险。
头部小贷加快“补血”和增资
在小贷行业举座松开的配景下,机构间的分化也在从“量变”转向“质变”,呈现出面部延迟与尾部出清并存的较着形式。
北京商报记者谨防到,小贷行业也并非全是坏讯息。在限制延迟上,本年内,祯祥融易旗下黑龙江金联云通小额贷款有限公司一举将注册成本由50亿元增至100亿元。增资后,这家小贷公司见效跨进行业前排,成本金仅次于抖音旗下中融小贷(注册成本190亿元)和腾讯旗下财付通小贷(注册成本105亿元)。
除了增资外,本年来小贷公司在ABS市集补血的讯息也常常传来。
北京商报记者把柄中国钞票证券化分析网(CNABS)数据梳剪发现,收尾11月5日,年内已有好意思团小贷、度小满小贷、财付通小贷、京东小贷等多家公司刊行个东说念主骤然金融ABS(钞票证券化),其中,好意思团小贷年内刊行总和135亿元,总笔数12笔;度小满小贷年内刊行总和110亿元,总笔数11笔;财付通小贷刊行金额90亿元,总笔数8笔;京东小贷刊行总和70亿元,总笔数7笔。
业内合计,密集增资“补血”,是头部小贷握续强化成本实力的一种体现,频年来小贷公司增资补血,反应出机构践行合规,亦然机构握续向好的发扬,一方面能种植招架风险的材干,另外也好像在展业空间等层面取得进一步种植。
“头部小贷公司依托激动配景、数据钞票和科技插足,正加快向专科化、场景化、数字化标的演进,举例聚焦供应链金融、绿色金融或特定产业生态,同期通过ABS、调和贷款等形势拓宽资金开头;而尾部机构则因穷乏竟然场景、风控材干弱、合规成本高而加快出清。”王蓬博评价说念。
“尾部出清的另一面,不错看到,行业机构连结度飞腾,头部仍在延迟业务份额。”联储证券磋议院磋议员魏争指出,后续,简单靠地域优惠或执照套利的模式难以维系,小贷公司的风控与合规将成为中枢竞争力,数据材干、合规体系、资金成本等均是遑急驱能源量。
行业利率水平还将下行
业内大量展望,后续,小贷行业严监管态势将握续强化,就在近日,北京商报记者从关系从业东说念主士处独家获悉,近期或出台小贷关系战略,监管将明确行业利率区间携带圭表,劝诱行业举座利率水平下行,另外,机构也要按不同利率区间的业务占比进行流露和调控。
“到来岁底,世界可能有更多尾部风险小贷公司要被清退。”一从业者向北京商报记者说说念。
后续,机构间分化也将进一步加重。魏争指出,小贷公司后续或将进一步细分市集,与电商、供应链、医疗、教唆等场景深度绑定,另外,也有望从钞票端转向本事输出。比如早期我方放贷,后期可通过本事平台输出风控、征信、贷后惩处材干,迟缓转型“金融科技平台”,通过本事输出开荒业务收入。“但要谨防流动性与期限错配风险,也要谨防秘籍与合规风险,合规一定是第一位。”魏争说说念。
王蓬博则合计,小贷行业要警惕三方面的风险,一是过度依赖单一激动或场景导致连结度风险;二是数据合规鸿沟依稀激励的秘籍与监管处罚;三是为追求收益变相破损利率或杠杆红线,反而触发更严厉的监管干扰。在他看来,后续,机构可在居品遐想上,更多禁受支付模式的一体化有诡计,镶嵌竟然来往历程,幸免资金挪用;另在风控上,强化AI模子与联邦学习本事的愚弄,种植小微与个体户的信用识别精度。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:高佳 星kong体育网